
Paiement en 3 ou 4 fois : ce qui change le 20 novembre 2026
Payer en trois ou quatre fois sans frais en un clic, c'est bientôt fini. À partir du 20 novembre 2026, une semaine avant le Black Friday, le paiement fractionné et les mini-crédits entrent dans le régime du crédit à la consommation. Les offres restent autorisées, mais elles s'accompagnent de vérifications et de nouveaux droits pour l'acheteur.
Un bouton « Payer en 4 fois », deux clics, et l'achat est validé : le paiement fractionné s'est imposé partout, du site de vêtements au magasin d'électroménager. Ce confort va changer de cadre. Le 20 novembre 2026, le paiement en plusieurs fois entre dans le droit du crédit à la consommation. Une semaine avant le Black Friday, voici ce qu'il faut savoir.
Ce qui change le 20 novembre
Jusqu'à présent, deux catégories échappaient au régime du crédit à la consommation : les crédits de moins de 200 € et les paiements sans frais remboursés en moins de trois mois. C'est précisément le terrain du « buy now, pay later », le paiement en 3 ou 4 fois proposé par Klarna, Alma, Oney, Floa ou PayPal.
Ces exclusions disparaissent. Le paiement fractionné reste autorisé, y compris sans frais, mais il devient un crédit à part entière, avec les obligations qui vont avec.
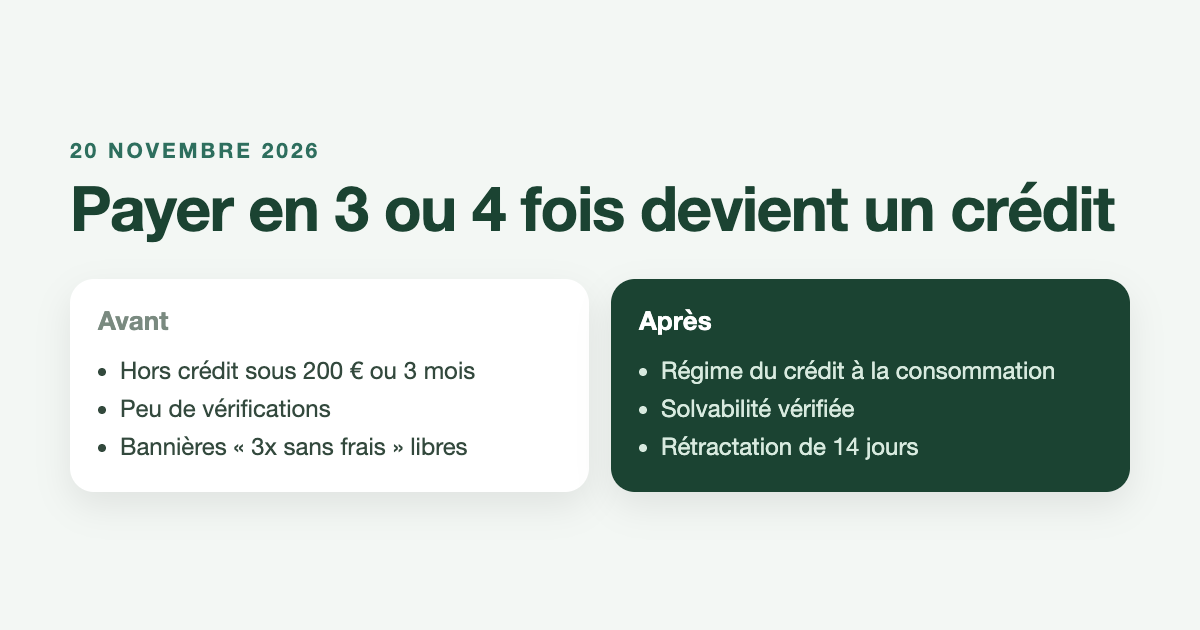
| Avant le 20 novembre | À partir du 20 novembre | |
|---|---|---|
| Statut | Hors crédit sous 200 € ou 3 mois sans frais | Crédit à la consommation |
| Vérification | Contrôles variables selon l'acteur | Évaluation de la solvabilité obligatoire, documentée |
| Information | Limitée | Information précontractuelle sur les conditions |
| Rétractation | Non prévue par le droit du crédit | 14 jours |
| Publicité | Bannières « 3x sans frais » libres | Publicité pour un crédit, avec mentions obligatoires |
Ce que vérifieront Klarna, Alma, Oney ou PayPal
Le prêteur devra évaluer votre solvabilité avant d'accepter le paiement fractionné, et pourra le refuser si le remboursement paraît compromis. Cette évaluation devra être documentée et conservée pendant toute la durée du crédit. Si la décision est prise automatiquement par un algorithme, vous pourrez demander l'intervention d'une personne.
Le niveau de vérification exact reste discuté : certaines analyses évoquent un régime allégé pour les petits montants et les remboursements sur trois mois au plus, quand d'autres mentionnent la consultation du fichier des incidents de remboursement (FICP). Les pratiques des acteurs se préciseront dans les prochains jours. Concrètement, un paiement en 4 fois pourrait être refusé là où il passait jusqu'ici sans question.
2 mois d'abonnement offerts chez Green-Got, la néobanque verte française qui ne finance pas les énergies fossiles
Utiliser le code chez Green-Got → En savoir plus sur le code promo Green-GotVos nouveaux droits
- Une information claire avant de vous engager : montant, échéances, coût éventuel, conséquences d'un retard.
- Un délai de rétractation de 14 jours pour revenir sur le crédit.
- Une mise en garde lorsque le crédit présente des risques particuliers.
- Une intervention humaine possible en cas de décision automatisée.
Ce qui ne change pas
- Les contrats déjà signés avant le 20 novembre restent soumis aux anciennes règles jusqu'à leur terme.
- Le paiement en plusieurs fois sans frais reste possible : la réforme l'encadre, elle ne l'interdit pas.
- Les simples facilités de paiement accordées directement par un commerçant, comme un différé de moins d'un mois, peuvent rester hors du régime sous conditions, une correction apportée par l'ordonnance du 2 décembre 2025.
- Les autorisations de découvert de petit montant entrent elles aussi dans le régime : la banque devra vérifier la solvabilité avant d'en accorder une nouvelle.
Black Friday : les bons réflexes avant de fractionner
Le Black Friday du 27 novembre sera le premier grand rendez-vous commercial sous les nouvelles règles.
- Fractionner n'est pas économiser : un paiement en 4 fois étale la dépense, il ne la réduit pas.
- Additionner les échéances de tous ses paiements fractionnés en cours avant d'en ajouter un.
- Vérifier le prix barré : il doit correspondre au prix le plus bas des 30 derniers jours, comme nous l'expliquons dans notre guide pour repérer une fausse promotion.
- Lire les conditions en cas de retard : des frais peuvent s'appliquer même sur une offre « sans frais ».
D'où vient cette réforme
Le texte transpose la directive européenne (UE) 2023/2225 sur le crédit à la consommation, adoptée pour encadrer l'essor du paiement fractionné et des mini-crédits, et prévenir le surendettement. En France, elle a été transposée par l'ordonnance n° 2025-880 du 3 septembre 2025, corrigée par l'ordonnance n° 2025-1154 du 2 décembre 2025, qui s'appliquent toutes deux le 20 novembre 2026.
Sources : ministère de l'Économie, ordonnance du 2 décembre 2025 sur Légifrance, directive (UE) 2023/2225 sur EUR-Lex, et analyses de cabinets d'avocats. Article mis à jour à l'approche de l'entrée en vigueur.
−20 € sur l’adhésion avec le code de parrainage La Fourche
Utiliser le code chez La Fourche → En savoir plus sur La Fourche