
SASU : construire un prévisionnel de trésorerie utile, sans logiciel complexe
Partir des dates, distinguer le certain du probable, tester un scénario prudent et tenir une routine légère : la méthode pour suivre la trésorerie d'une SASU avec un simple tableau.
Une activité peut sembler rentable sur le papier et manquer pourtant de liquidités au mauvais moment. Pour une petite entreprise, le décalage entre une dépense à régler et un encaissement attendu mérite donc un suivi à part. Un prévisionnel de trésorerie simple aide à repérer ces périodes tendues assez tôt pour décider quoi faire — sans prétendre remplacer la comptabilité ni annoncer l'avenir avec certitude.
Partir des dates, pas seulement des montants
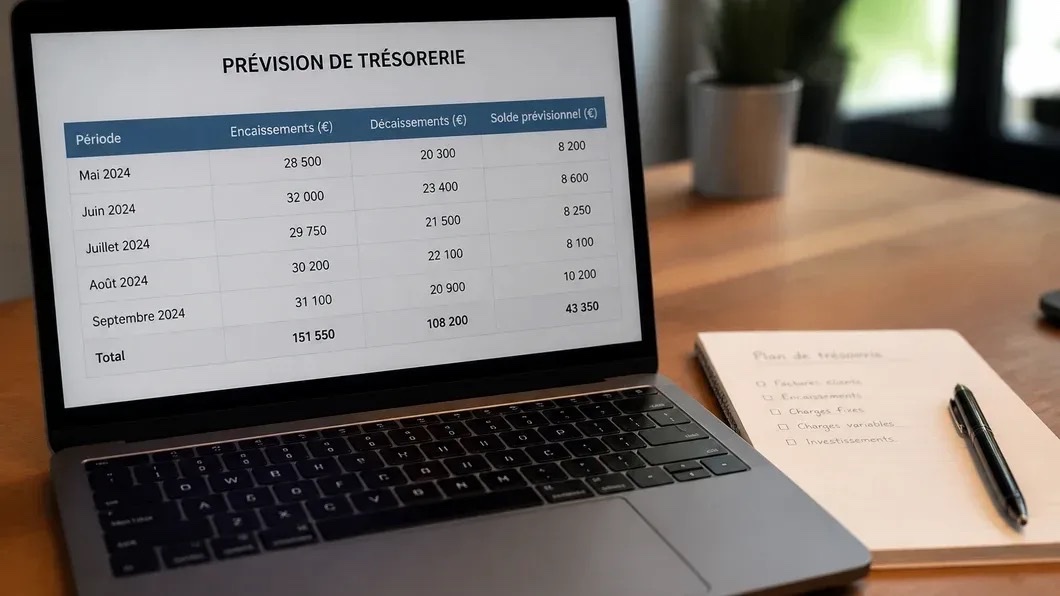
Commencez par choisir un horizon que vous pouvez réellement mettre à jour, par exemple les prochaines semaines ou les prochains mois. Dans un tableau, créez une ligne par semaine ou par mois et inscrivez le solde de départ, puis les encaissements et décaissements prévus. La périodicité doit surtout correspondre au rythme de votre activité : un suivi hebdomadaire peut être plus parlant quand les mouvements sont fréquents.
Pour chaque entrée attendue, notez le montant, le client ou l'origine, la date estimée et le degré de certitude. Une facture déjà émise et une proposition commerciale ne représentent pas le même niveau de visibilité : les distinguer évite de traiter une recette possible comme de l'argent déjà disponible. Pour les dépenses, pensez aux échéances récurrentes, aux achats engagés, aux remboursements et aux prélèvements connus. Si une date est incertaine, indiquez-le plutôt que de donner une fausse précision.
Le solde prévisionnel d'une période se calcule en ajoutant les encaissements estimés au solde précédent, puis en retranchant les décaissements prévus. Ce résultat est un repère de pilotage, pas un solde bancaire garanti. Il dépend notamment de la date réelle de paiement des clients et de dépenses parfois oubliées.
Mettre le tableau à l'épreuve
Un scénario unique donne souvent une impression de certitude excessive. Vous pouvez plutôt comparer une hypothèse centrale à une version prudente : dans cette dernière, certains encaissements arrivent plus tard et les dépenses probables sont conservées. L'objectif n'est pas de prévoir chaque événement, mais d'observer si un décalage modeste ferait apparaître une difficulté et à quel moment.
Quand une période ressort comme fragile, transformez le constat en question concrète : faut-il relancer un client, décaler un achat non urgent, revoir le calendrier d'une dépense ou discuter d'une échéance avec un interlocuteur ? Toute décision doit ensuite être vérifiée au regard des engagements de l'entreprise et de la situation réelle. Le tableau sert à préparer l'arbitrage ; il ne décide pas à votre place.
Installer une routine légère
Réservez un moment régulier pour remplacer les estimations passées par les montants réellement encaissés ou payés, déplacer les dates qui ont changé et ajouter les nouvelles opérations connues. Gardez une note sur les écarts importants : un client qui paie plus tard que prévu ou une dépense oubliée peut aider à améliorer les hypothèses suivantes.
Inutile de multiplier les catégories au départ. Quelques colonnes lisibles, des hypothèses clairement signalées et une mise à jour constante valent mieux qu'un outil sophistiqué laissé de côté. Pour une dirigeante qui veut structurer le suivi administratif de sa société, les ressources de Gestion SASU peuvent compléter cette démarche. Le bon prévisionnel n'est pas celui qui promet de tout anticiper : c'est celui qui rend les prochaines décisions plus visibles.